Eigenheim vs. Kapitalanlage in Deutschland. Was macht mehr Sinn?
Ein klarer, zahlengestützter Vergleich beider Wege — Eigenheim vs. Kapitalanlage — damit du genau siehst, welche Strategie tatsächlich Vermögen für dich aufbaut.
Was du in diesem Guide entdecken wirst
Immer verfügbar
KI-Lernassistent
Geh tiefer in alles in diesem Guide — Steuern, Finanzierung, Strategie. Einfach fragen.
Interaktives Tool
Der Wegweiser
Beantworte 12 Fragen — erhalte deine persönliche Immobilienstrategie.
Nebeneinander
Vergleich mit echten Zahlen
Sieh genau, wie zwei Wege sich unterscheiden — finanziell, monatlich, und über 10 Jahre.
Oft übersehen
Der klügste Weg zum Eigenheim
Es gibt einen Weg, der beides ermöglicht. Die meisten Menschen kennen nur nicht die richtige Reihenfolge.
Wichtig — Bitte vor dem Weiterlesen lesen
Bevor du eine Entscheidung triffst, die deine Finanzen für Jahrzehnte beeinflussen kann, nimm dir ein paar Minuten Zeit, um das richtig durchzugehen.
Die meisten Menschen treffen keine schlechte Entscheidung, weil sie unvorsichtig sind —
sie treffen sie, weil sie das ganze Bild nie sehen.
Dieser Guide ist dafür gemacht, dir genau das zu geben.
Ein wichtiger Hinweis
Wir verstehen den emotionalen Wunsch, ein eigenes Haus zu besitzen, vollständig. Das ist etwas zutiefst Menschliches — und wir haben nichts als Respekt dafür.
Dieser Guide soll dir nicht sagen, was du mit deinem Leben anfangen sollst. Was dich glücklich macht, ist deine Entscheidung und deine allein.
Was wir dir zeigen möchten, ist die finanzielle Realität — damit du, was auch immer du entscheidest, mit offenen Augen entscheidest.
Über uns
Wer sind wir?
Das ist unsere Geschichte
Die Ersteller dieses Guides
Hey, wir sind Ben & Lukas 👋
Die Kapitalanleger GmbH
Wir haben Die Kapitalanleger gegründet, weil wir glauben, dass fundierte Immobilieninvestitionen und smarte Steuerplanung für jeden verständlich sein sollten — nicht nur für Finanzprofis. Als aktive Investoren mit 30+ Immobilien haben wir bereits 500+ Menschen dabei begleitet, langfristig Vermögen aufzubauen.
Was unsere Kunden sagen
1 / 9
Alright — lass uns den Guide starten.
Es gibt zwei völlig verschiedene Wege, Immobilien zu nutzen.
Und sobald du den Unterschied verstehst, beginnt alles andere Sinn zu ergeben.
Wenn Menschen über "Immobilien kaufen" sprechen,
denken sie normalerweise, sie treffen eine Entscheidung:
Soll ich weiter mieten —
oder soll ich etwas Eigenes kaufen?
Auf den ersten Blick scheint das logisch.
Denn beide Optionen sind an eine Sache geknüpft:
Wo du lebst.
Aber finanziell passiert im Hintergrund etwas viel Wichtigeres.
Der eigentliche Unterschied ist:
Was mit deinem Geld passiert, während du irgendwo wohnst.
Und hier trennen sich die beiden Wege vollständig.
Kaufen zum Selbstbewohnen
Du kaufst eine Immobilie und wohnst selbst darin.
Sie wird dein Zuhause —
ein Ort zum Leben, keine Investition im traditionellen Sinne.
Finanziell bedeutet das:
- Dein Kapital ist an deine eigene Unterkunft gebunden.
- Es generiert kein direktes Einkommen.
- Und es bleibt an den Ort geknüpft, wo du persönlich lebst.
Kaufen zur Vermietung
Du kaufst eine Immobilie und vermietest sie.
Die Immobilie generiert Einkommen durch Mieteinnahmen.
Und dein Kapital wird als Teil einer langfristigen Investitionsstrategie eingesetzt.
Gleichzeitig:
- Deine eigene Unterkunft bleibt flexibel.
- Weil sie von deinen Investitionen getrennt ist.
Wichtige Erkenntnis
Beide beinhalten Immobilien.
Aber eine ist in erster Linie eine Lebensstilientscheidung mit finanziellen Konsequenzen.
Und die andere ist eine Finanzstrategie.
Und sobald du diese beiden Ansätze trennst…
kannst du sie endlich richtig vergleichen —
basierend darauf, wie sie tatsächlich abschneiden.
Das Kaufen eines eigenen Hauses fühlt sich wie die sicherste Entscheidung an, die man treffen kann.
Für die meisten Menschen ist der Kauf eines Eigenheims nicht einfach eine weitere finanzielle Entscheidung.
Es fühlt sich wie ein Wendepunkt an.
Ein Zeichen, dass du es geschafft hast.
Dass du etwas Echtes aufbaust.
Dass deine Zukunft endlich sicher ist.
Statt Miete an jemand anderen zu zahlen, steckst du Geld in dein eigenes Haus.
Ein Ort, an dem du lebst.
Etwas, das dir gehört.
Und mit der Zeit wird diese Idee mehr als nur ein Plan.
Sie wird zum offensichtlichen nächsten Schritt.
Das geht den meisten Menschen durch den Kopf:
Keine Miete verschwenden
"Ich möchte keine Miete verschwenden — zumindest wenn ich besitze, behalte ich sie."
Eigenes Vermögen aufbauen
"Jede Zahlung, die ich leiste, sollte mein eigenes Vermögen erhöhen, nicht das eines anderen."
Freiheit & Kontrolle
"Wenn es meins ist, habe ich endlich die volle Kontrolle darüber, wie und wo ich lebe."
Finanzielle Sicherheit über die Zeit
"Einmal abbezahlt, werden meine Wohnkosten quasi verschwinden."
Und auf den ersten Blick scheint diese Logik völlig richtig.
Aber hier ist die eigentliche Frage
Gibt dir der Kauf deines eigenen Hauses tatsächlich all das —
oder sieht die Wahrheit ganz anders aus?
Überzeugung #1
Keine Miete verschwenden
Du denkst, Mieten verschwendet Geld.
Aber beim Eigentum verlierst du am meisten.
Denn das ist es, was du jeden Monat tatsächlich spürst — nicht nur auf dem Papier.
Die meisten Menschen hinterfragen diese Idee nie:
"Wenn ich miete, schmeißt ich Geld weg."
Und es klingt logisch.
Bis du schaust, was du tatsächlich zahlst.
Lass es uns vereinfachen.
Der einzige Unterschied:
Schauen wir uns jetzt an, was das tatsächlich kostet — jeden Monat.
Dasselbe Leben
Verschiedene Kosten
Nehmen wir dieses Beispiel:
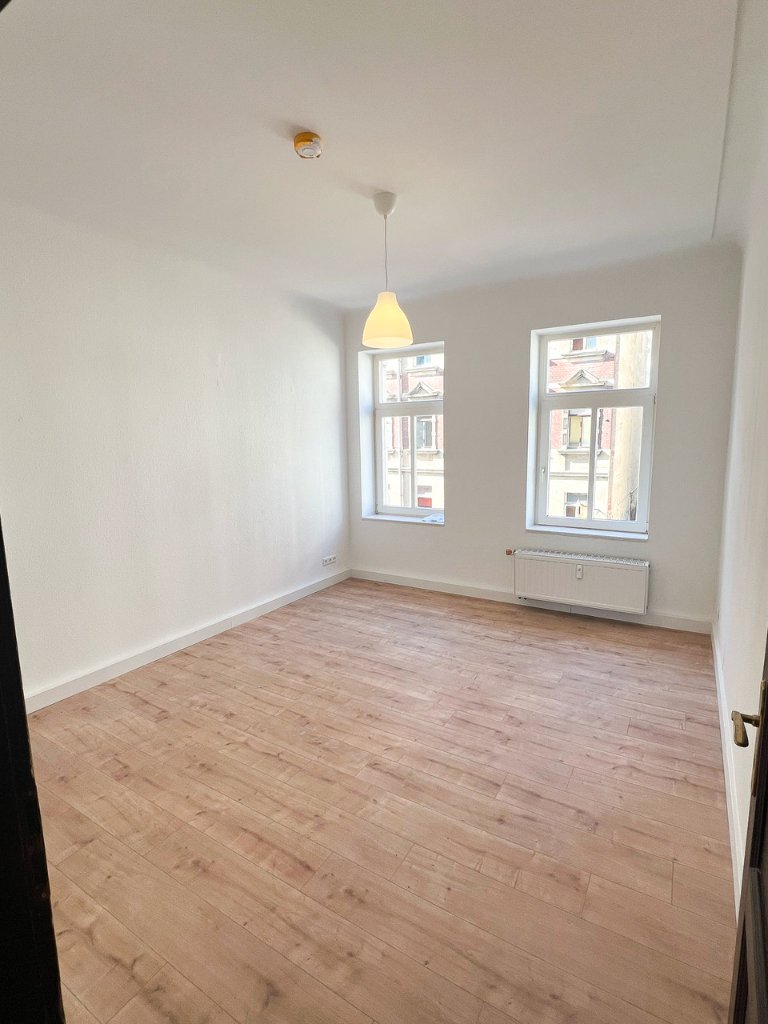
60m² Wohnung · Berlin
Baujahr 2010 · Marktwert: €500.000
Wir betrachten genau diese Wohnung — und stellen eine einfache Frage: Was kostet es dich, sie zu kaufen und abzubezahlen im Vergleich zu einfach mieten?
Kauf des Eigenheims
Alle Kosten, alle Verantwortung, alle Risiken.
- • Volle Hypothekenzahlung
- • Grundsteuer
- • Instandhaltung & Reparaturen
- • Alle Eigentumsrisiken
Miete der genau gleichen Immobilie
Gleiche Wohnung, gleiche Qualität. Vermieter übernimmt den Rest.
- ✓ Nur feste monatliche Miete
- ✓ Keine Reparaturkosten
- ✓ Volle Flexibilität
DAS IST DER UNTERSCHIED
JEDEN EINZELNEN MONAT
€1,319
Halt jetzt kurz inne.
Denk darüber nach: €1.319 jeden einzelnen Monat.
Was bedeutet das tatsächlich für dein Leben?
Dieser Unterschied ist nicht klein.
Er ist der Unterschied zwischen:
- echtem finanziellen Spielraum
- oder festgeschrieben in einer fixen Verpflichtung
Denn wenn du dein Eigenheim kaufst:
- verpflichtest du dich zu einer enormen monatlichen Zahlung
- du kannst nicht einfach "anpassen", wenn sich dein Leben ändert
- du trägst die volle Verantwortung
- und wenn du nicht zahlen kannst — verlierst du die Immobilie
Da gibt es keine Flexibilität.
Vergleich das jetzt mit der Miete des genau gleichen Ortes:
- gleiche Wohnung
- gleicher Lebensstil
- gleiche Lebensqualität
Aber:
- zu einem Bruchteil der monatlichen Kosten
- mit voller Flexibilität
- ohne das gesamte Risiko zu tragen
Als Mieter:
- zahlst du nicht für größere Reparaturen
- kümmerst du dich nicht um unvorhergesehene Kosten
- trägst du kein langfristiges Instandhaltungsrisiko
Du bist nicht verantwortlich für das Objekt.
Und hier ist der Teil, über den die meisten Menschen nie nachdenken:
Wir reden noch nicht einmal davon, diesen Unterschied zu investieren.
Stell dir einfach vor…
du behältst dieses Geld einfach.
Was würde das für dich verändern?
- mehr Freiheit in deinen Entscheidungen
- weniger finanziellen Druck
- die Möglichkeit zu reisen, zu erkunden oder den Job zu wechseln
- echte finanzielle Sicherheit auf deinem Konto
Oder einfach:
nicht alles für eine Entscheidung opfern zu müssen
Denn das ist die Wahrheit:
Du "sparst kein Geld", indem du dein Eigenheim besitzt.
Du sperrst dich in eine der teuersten Arten zu leben ein.
Was die meisten für einen klugen finanziellen Schritt halten…
ist eigentlich nur Konsum — verkleidet als Investition.
Und sobald du das siehst…
stellst du eine ganz andere Frage:
Wenn das nicht der klügste Weg ist — was ist es dann?
Abschnitt 2
Eigenes Vermögen aufbauen
Wenn das Eigenheim kein Vermögen aufbaut…
was dann?
Weil Steuern, Zinsen und Hebeleffekte bei beiden Ansätzen völlig unterschiedlich funktionieren.
Teil 1
Steuern — wo der eigentliche Unterschied beginnt.
Jede Zahlung, die du leistest, fühlt sich wie Fortschritt an.
Aber finanziell passiert im Hintergrund etwas ganz anderes.
Weil das System diese beiden Wege völlig unterschiedlich behandelt.
Schauen wir uns exakt dasselbe Szenario wie vorher an:
Wir vergleichen dieselbe €500.000-Immobilie. Der einzige Unterschied: Du wohnst entweder selbst darin (Eigennutzung) oder vermietest sie an Mieter (Investitionsimmobilie).
60m² Wohnung · Berlin
Baujahr 2010 · Marktwert: €500.000
Dieselbe Immobilie. Völlig unterschiedliches finanzielles Ergebnis.
(nicht absetzbar)
(steuerlich absetzbar)
(100% du zahlst)
(75% Mieter zahlt)
Echtes Geld, das zu dir zurückkommt
Bei 42% Steuersatz ergeben diese €27.000 Abzüge eine tatsächliche Steuererstattung von:
€11.340
jedes Jahr vom Finanzamt zurück an dich
Eigennutzung
Du kannst nichts absetzen.
- ✗ Keine Abschreibung
- ✗ Kein Zinsabzug
- ✗ Keine Steuervorteile
Du zahlst einfach.
Anlageimmobilie
Das System arbeitet für dich.
- ✓ Zinsen absetzbar
- ✓ Abschreibung absetzbar
- ✓ Instandhaltung absetzbar
Und reduziere deine Steuern jedes Jahr.
Teil 2
Zinsen — Wie sie alles verändern.
Reden wir jetzt über eine der größten Ängste der Menschen:
Zinssätze.
Die meisten denken: "Hohe Zinsen sind schlecht. Ich sollte sie vermeiden."
Aber das stimmt nur in einem Szenario.
Denn was fast niemand versteht, ist Folgendes:
Zinsen sind nicht das Problem.
Wie du sie verwendest, ist es.
Lass uns zeigen, warum:
✓ Hohe Zinsen können als Investor tatsächlich für dich arbeiten
✗ Aber werden zu einer reinen finanziellen Belastung, wenn du dein Eigenheim besitzt
Gleiches Szenario:
Eigennutzung
Anlageimmobilie
Gleicher Kredit.
Gleiche Zinsen.
Gleiche Immobilie.
Aber völlig unterschiedliche Konsequenzen.
Eigenheimbesitzer-Realität
Zinsen sind nur Geld, das dein Konto verlässt. Du kannst sie nicht absetzen. Du bekommst nichts zurück. Es ist einfach eine Kostenlast — jedes einzelne Jahr.
Investor-Realität
Zinsen werden Teil deiner Strategie. Ein großer Teil kommt über Steuern zurück. Es ermöglicht dir, einen €500.000-Vermögenswert mit €100.000 zu kontrollieren.
Das ist der Unterschied zwischen:
Zinsen zahlenundZinsen nutzen
Statt €16.000 pro Jahr zu verlieren…
zahlst du effektiv nur ca. €9.280
Das ist ein Unterschied von:
über €6.720 jedes einzelne Jahr
Für Eigenheimbesitzer sind Zinsen eine Last.
Für Investoren sind sie ein Werkzeug.
Und das ist Geld, über das wir noch nicht einmal reden, es zu investieren.
→ Geld, das nicht verschwindet
Statt es zu verlieren…
könntest du es tatsächlich nutzen.
Denn das ist die Wahrheit:
Das System ist nicht neutral.
Es arbeitet entweder für dich.
Oder gegen dich.
Und wenn du dein Eigenheim kaufst…
trittst du aus dem System aus, das Vermögen aufbaut.
Was machst du also stattdessen?
Teil 3
Was passiert, wenn du dein Geld wirklich richtig einsetzt.
Wir vergleichen drei Wege — direkt gegeneinander — über 10 Jahre. Gleiches Startkapital. Völlig unterschiedliche Ergebnisse.
🔴 Option A · Eigenheim kaufen
Ein Vermögenswert, kein Einkommen
Du investierst deine €100k in eine €500k-Immobilie, in der du wohnst. Kein Einkommen, keine Steuervorteile. Wachstum kommt nur aus Wertsteigerung — und du zahlst €2.719/Monat.
oder
🔵 Option B · In ETFs investieren
Solide, kein Hebeleffekt
Du investierst deine €100k und die vollen €1.319/Monat, die du gegenüber dem Eigenheim sparst, in einen Indexfonds mit 7% Rendite. Solide — aber kein Hebel, keine Steuervorteile.
oder
🟢 Option C · In Immobilien investieren
Hebel · Steuern · Skalierung
Für eine Mietimmobilie verlangen Banken typischerweise nur €33.000 Eigenkapital (ca. 7% einer €500k-Immobilie). Mit €100k gesamt kannst du das 3-mal machen — du kontrollierst €1.000.000 an Vermögenswerten. Jede Immobilie generiert Mieteinnahmen, Steuererstattungen und steigt im Wert. Das ist Hebeleffekt.
10-Jahres-Vergleich · Gleiches €100.000 Startkapital
🟢 Immobilieninvestition
Hebel · Steuern · Skalierung
Gesamtvermögen
€579,000
🔴 Eigenheim
Gesamtvermögen
€313,500
🔵 ETF-Investment
Gesamtvermögen
€415,000
Und das schließt die monatliche Differenz, die du behältst, nicht ein.
Der Eigenheimbesitzer zahlt €2.719/Monat. Der Immobilieninvestor zahlt €1.400 Miete für seine Wohnung plus €680/Monat Aufstockung für drei Investitionsimmobilien — insgesamt €2.080/Monat.
Das ist ein Unterschied von €639 jeden einzelnen Monat — Geld, das jeden Monat in deiner Tasche bleibt, 10 Jahre lang.
Das sind €76.680 über 10 Jahre — und kein einziger Cent davon ist in den obigen Vermögenszahlen enthalten.
Diese €639 gehören ganz dir. Du kannst sie fürs Leben ausgeben, als Puffer behalten — oder investieren, und zusehen, wie der Unterschied noch größer wird.
Wir haben noch nicht einmal berechnet, was passiert, wenn du das tust.
Gleiches €100.000. Drei völlig unterschiedliche Ergebnisse.
Immobilien: €579.000 Nettovermögen · ETF: €415.000 brutto · Eigenheim: €313.500
Aber hier ist der Haken
Nicht alle Vermögen werden vom Finanzamt gleich behandelt.
🔵 ETF — €415.000 brutto
Beim Verkauf nimmt der Staat seinen Anteil. Kapitalertragsteuer gilt für alle Gewinne.
🟢 Immobilien — €579.000 Nettovermögen
Halte Anlageimmobilien 10+ Jahre und zahle null Kapitalertragsteuer in Deutschland.
Vermögen wird nicht durch den Besitz einer Sache aufgebaut.
Es wird aufgebaut, indem man ein System baut, das skaliert.
Jetzt an deine Situation anpassen.
Die Zahlen jedes Menschen sind anders. Ändere den Zeithorizont, deinen Steuersatz, die erwartete ETF-Rendite und deine aktuelle Miete — und sieh genau, wie die drei Wege für deine Realität aussehen.
Überzeugung #3
Freiheit & Kontrolle
Ein Haus kaufen fühlt sich wie Freiheit an.
Aber es bindet dich.
Dein Leben verändert sich. Deine Immobilie nicht.
Es gibt einen Gedanken, den fast jeder Eigenheimkäufer hat:
Wenn es meins ist, habe ich Kontrolle. Ich bin von niemandem abhängig. Ich kann machen, was ich will.
Dieses Gefühl ist völlig verständlich.
Aber hier ist, was tatsächlich passiert, wenn man genauer hinschaut.
Eigentum gibt dir nicht mehr Freiheit.
Es bindet dich mehr als fast alles andere.
Hier ist warum:
Hohe monatliche Verpflichtung — weniger Spielraum
Wie wir gesehen haben, ist die monatliche Belastung deutlich höher. Das bedeutet weniger finanzielle Flexibilität jeden einzelnen Monat. Für Jahre. Auch wenn sich das Leben ändert.
Du bist an einen Ort gebunden
Ein tolles Jobangebot in einer anderen Stadt? Eine Beziehung, die deine Pläne ändert? Mit einer eigenen Immobilie hat jede wichtige Lebensentscheidung einen Anker.
Verkaufen dauert Monate. Beim hastigen Verkauf Geld zu verlieren ist häufig.
Verkaufen ist langsam, teuer und unsicher
Eine Immobilie zu kaufen dauert Wochen. Einen Verkauf kann 6–12 Monate dauern. Plus Transaktionskosten von 5–10% auf beiden Seiten. Du kannst nicht einfach "aussteigen", wenn sich die Umstände ändern.
Dein Leben ändert sich ständig. Eine Immobilie nicht.
Denk darüber nach, wie sich deine Wohnbedürfnisse im Laufe eines Lebens verändern — und wie eine feste Immobilie dazu passt.
Anfang 30
Stadtwohnung
Klein, zentral, flexibel
Ende 30
Größeres Zuhause
Familie, Garten, Platz
50er
Ruhigere Lage
Andere Prioritäten
Später
Wieder kleiner
Altersgerecht, barrierefrei
Beim Mieten kannst du dich in jeder Phase anpassen. Beim Eigentum bringt jeder Übergang Reibung, Kosten und Risiken.
Mieten
- ✓ Umziehen wenn sich das Leben ändert
- ✓ Leicht vergrößern oder verkleinern
- ✓ Chancen in anderen Städten nutzen
- ✓ Kein Verkaufsrisiko oder -kosten
Eigentum
- ✗ An einen Ort gebunden
- ✗ Verkaufen dauert Monate
- ✗ Hohe Transaktionskosten
- ✗ Hohe monatliche Verpflichtung, immer
Wichtige Erkenntnis
Das Gefühl der Kontrolle ist real.
Aber die tatsächliche Flexibilität nimmt in dem Moment ab, in dem du den Kaufvertrag unterschreibst.
Und es gibt eine letzte Überzeugung, die alles zusammenbindet.
Den ultimativen Grund, warum die meisten Menschen alle Zweifel überwinden:
"Wenigstens ist es eines Tages abbezahlt."
Überzeugung #4
Finanzielle Sicherheit über die Zeit
"Wenigstens ist es eines Tages abbezahlt."
Das glauben alle.
Aber die Kosten verschwinden nie wirklich.
Das ist das letzte Argument. Und es ist das emotional stärkste.
In 25 Jahren ist die Hypothek weg. Dann lebe ich umsonst. Das ist echte Sicherheit.
Es klingt richtig. Und emotional ist es befriedigend.
Aber finanziell — so funktioniert es nicht ganz.
Die Kosten verschwinden nie vollständig.
Auch nach der letzten Hypothekenzahlung kostet eine Immobilie noch Geld. Jedes Jahr. Ohne Ausnahme.
Instandhaltung
Laufende Reparaturen & Pflege
Renovierungen
Dach, Heizung, Fenster
Hausgeld
Bei Eigentumswohnungen
Grundsteuer
Steigt im Laufe der Zeit
Betriebskosten
Versicherung, Nebenkosten
Abschreibung
Das Gebäude altert
Das Timing-Problem
Größere Renovierungen treffen oft genau dann, wenn du denkst, du bist "fertig."
Dach, Heizungsanlagen und Fenster müssen typischerweise nach 20–30 Jahren ersetzt werden
Das ist oft genau dann, wenn die Hypothek abbezahlt ist — und wenn das Einkommen geringer sein kann
Renovierungskosten von €50.000–€150.000+ sind keine Seltenheit
Wie Anlageimmobilien das anders handhaben.
Auch bei einer Anlageimmobilie gibt es Kosten. Aber sie funktionieren innerhalb eines anderen Systems.
Eigennutzung
- ✗ Du trägst alle Kosten selbst
- ✗ Kosten sind nicht steuerlich absetzbar
- ✗ Keine Mieteinnahmen zum Aufbau von Rücklagen
- ✗ Renovierung = kommt rein aus deiner Tasche
Anlageimmobilie
- ✓ Miete bildet Instandhaltungsrücklagen
- ✓ Renovierungskosten sind steuerlich absetzbar
- ✓ Renovierungen rechtfertigen oft höhere Miete
- ✓ Kosten sind Teil eines funktionierenden Systems
Wichtige Erkenntnis
"Abbezahlt" bedeutet nicht "kostenfrei."
Bei einem selbstgenutzten Haus trägst du alle Kosten allein.
Bei einer Investition trägt das System die Kosten mit dir.
Das sind also die vier Überzeugungen, die alle über den Kauf ihres eigenen Hauses haben.
Und obwohl jede an der Oberfläche wahr erscheint…
…erzählt die finanzielle Realität eine ganz andere Geschichte.
Aber es gibt einen anderen Weg. Einen, der all diese Wünsche erfüllt — ohne dich in dieselben Zwänge zu sperren.
Dein Weg
Was ist mit deinem Eigenheim?
Aber was, wenn du immer noch dein eigenes Zuhause willst?
Dann ist der klügste Schritt vielleicht, es nicht zuerst zu kaufen.
Lass uns das klar sagen: Den Wunsch nach einem Eigenheim zu haben ist völlig legitim.
Für viele Menschen geht es nicht nur ums Geld.
Es geht um Stabilität. Um einen Ort zu haben, der sich wirklich wie deiner anfühlt.
Um etwas für dich und deine Familie aufzubauen.
Dieses Gefühl ist real — und wir respektieren es zutiefst.
Wir sind nicht hier, um dir das wegzunehmen.
Alles, was wir dir in diesem Guide gezeigt haben, soll nicht sagen "besitz nie ein Haus." Es soll dir zeigen, wie die finanzielle Realität aussieht — damit deine Entscheidung, was auch immer sie ist, aus einem Ort der Klarheit kommt, nicht aus Annahmen.
Was dich glücklich macht, ist völlig deine Wahl. Wir wollen nur sicherstellen, dass du das vollständige Bild siehst, bevor du sie triffst.
Das gesagt — das Problem ist normalerweise nicht der Traum selbst.
Das Problem ist, diesen Traum in deinen allerersten finanziellen Schritt zu verwandeln.
Denn dort setzen sich viele Menschen unbewusst unter Druck — finanziell, strukturell und langfristig.
Die meisten Menschen denken, sie müssen wählen:
entweder ihr Eigenheim kaufen
oder sich auf Vermögensaufbau konzentrieren
Aber in Wirklichkeit ist der klügere Weg oft keiner von beiden.
Es ist beides — in der richtigen Reihenfolge.
Statt zuerst dein Eigenheim zu kaufen,
baust du zuerst deine finanzielle Basis auf.
Und dann — aus einer viel stärkeren Position — entscheidest du, ob und wann ein Eigenheim tatsächlich Sinn ergibt.
Bau deine finanzielle Basis auf
Beginne damit, in Immobilien zu investieren, die für dich arbeiten.
- ✓ Steuervorteile nutzen
- ✓ Von Hebeleffekten profitieren
- ✓ Eigenkapital aufbauen
- ✓ Zusätzliche Einkommensströme schaffen
Statt dein Geld in einer Immobilie zu binden, fängt es an, über ein System zu arbeiten.
Stabilität und Flexibilität erhöhen
Mit der Zeit verändert das deine gesamte finanzielle Situation.
- ✓ Mehr Eigenkapital
- ✓ Mehr Liquidität
- ✓ Vorhersehbareres Einkommen
- ✓ Mehr Optionen
Und am wichtigsten: Du reduzierst den Druck bei jeder einzelnen Entscheidung.
Eigenheim später kaufen — aus Stärke, nicht aus Druck
Wenn dir ein Eigenheim dann noch immer wichtig ist, bist du nicht mehr dazu gezwungen. Du kannst es wählen.
- ✓ Bessere Finanzierungsbedingungen
- ✓ Geringere relative Belastung
- ✓ Mehr Flexibilität
- ✓ Weit geringeres finanzielles Risiko
Eigenheim zuerst
Sperr dich in eine große, teure Entscheidung ein — unter Druck, mit weniger Optionen.
Finanzielle Basis zuerst
Schaffe Optionen — und triff dieselbe Entscheidung später, unter viel besseren Bedingungen.
Die eigentliche Frage
Also ist die eigentliche Frage nicht:
"Soll ich meinen Traum vom Eigenheim aufgeben?"
Sondern:
"Will ich es aus Druck kaufen — oder aus Stärke?"
Du musst nicht zwischen Vermögensaufbau
und dem Besitz deines eigenen Hauses wählen.
Du brauchst nur die richtige Reihenfolge.
Wenn du nicht sicher bist, wie das für deine Situation aussieht —
hilft dir der nächste Schritt dabei herauszufinden.
Interaktives Werkzeug
Der Wegweiser
Welche Immobilienstrategie passt wirklich zu deinem Leben?
Beantworte ein paar schnelle Fragen, um zu sehen, welcher Weg am meisten Sinn ergibt — basierend auf deinen Zielen, deiner Flexibilität und deiner finanziellen Situation.
12 Fragen · ~3 Minuten
Nicht jeder sollte denselben Weg gehen.
Lass uns herausfinden, welcher zu dir passt.
Wir bewerten deine Lebenssituation, finanzielle Position und Ziele, um eine personalisierte Empfehlung zu geben.
Dein nächster Schritt
Wie wir helfen
Wie wir helfen
Ob du Vermögen aufbauen, Steuern reduzieren oder später ein Eigenheim kaufen möchtest — so helfen wir dir, es auf die kluge Art zu tun.
Du hast jetzt gesehen, dass Immobilien nicht nur darum geht, Eigentum zu besitzen.
Es geht darum, das System richtig zu nutzen —
basierend auf deinen Zielen, deinem Einkommen und deiner Situation in Deutschland.
Genau dabei helfen wir dir.
Wir helfen dir nicht nur, eine Immobilie zu kaufen.
Wir helfen dir, Immobilien als finanzielles Werkzeug einzusetzen.
Eine Strategie aufbauen, basierend auf deinem Einkommen, Steuern und langfristigen Zielen
Zeigen, wie Immobilien deine Steuerlast erheblich reduzieren können
Dir Zugang zu Möglichkeiten verschaffen, die die meisten Expats nie sehen
Dich durch das deutsche System führen — vollständig auf Englisch
Deine erste Investition so strukturieren, dass sie dich für mehr aufstellt
Über eine Immobilie hinausdenken — in Richtung eines skalierbaren Portfolios
Die meisten Menschen kaufen eine Immobilie und hoffen, dass es funktioniert.
Wir helfen dir zu verstehen:
- Warum manche Immobilien Vermögen aufbauen — und andere nicht
- Wie Finanzierung, Steuern und Struktur tatsächlich zusammenwirken
- Wie man Entscheidungen trifft, die auch bei Lebensveränderungen noch sinnvoll sind
- Wie man langfristig etwas aufbaut — nicht nur einen einzelnen Kauf macht
Es geht nicht darum, eine Immobilie zu finden.
Es geht darum, ein System aufzubauen, das für dich arbeitet.
Passt das zu mir?
Ist das etwas für mich?
Ist das etwas für mich?
Für wen das am besten funktioniert.
Das ist typischerweise eine gute Lösung für Expats in Deutschland, die:
Ein solides Einkommen haben und es strategischer einsetzen möchten
Hohe Steuern zahlen und sie reduzieren möchten
Echtes Vermögen aufbauen möchten — nicht nur sparen
Offen dafür sind, Immobilien als langfristige Strategie einzusetzen
Unterstützung auf Englisch durch das deutsche System möchten
Du musst noch nicht alles verstehen.
Du brauchst nur die richtige Strategie — und den richtigen nächsten Schritt.